Domain behindertengerechte.de kaufen?
Wir ziehen mit dem Projekt
behindertengerechte.de um.
Sind Sie am Kauf der Domain
behindertengerechte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain behindertengerechte.de kaufen?
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Inklusion und Teilhabe von Menschen mit Behinderungen, Schulbücher von Frank Francesco Birk, Sandra MirbekDas Handbuch "Inklusion und Teilhabe von Menschen mit Behinderungen" bietet eine fundierte Auseinandersetzung mit der Thematik der Inklusion in der Sozialen Arbeit. Es richtet sich an Studierende, Lehrende und Praktiker und vermittelt umfassende Kenntnisse über relevante Theorien, Konzepte und Methoden. Die Autoren, Sandra Mirbek und Frank Francesco Birk, beleuchten die praktische Umsetzung in verschiedenen Arbeitsfeldern und integrieren innovative Ansätze wie inklusive Nachhaltigkeit, inklusive Didaktik, Community Music und inklusiven Kinderschutz. Dieses Werk ist ein wertvolles Nachschlagewerk für alle, die sich mit der Förderung der Teilhabe von Menschen mit Behinderungen beschäftigen und deren Integration in die Gesellschaft unterstützen möchten.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichberechtigung als Verfassungsauftrag, FachbücherWie seine Westentasche kennt Heinz Engels die Stadt Düsseldorf und ihre Sehenswürdigkeiten, weiss über ihre Geschichte oder seltsame Begebenheiten zu erzählen. In diesem Band führt er mit kurzweiligen historischen Verzählchen durch die einzelnen Stadtteile.51,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tripold:Die digitale Barrierefreiheit, Fachbücher von Freddy TripoldDas Fachbuch "Die digitale Barrierefreiheit" von Freddy Tripold bietet einen umfassenden Leitfaden zur Umsetzung der digitalen Barrierefreiheit im Einklang mit dem European Accessibility Act. Es richtet sich an alle, die ein Interesse daran haben, digitale Inhalte für alle Menschen zugänglich zu machen, unabhängig von deren Fähigkeiten. Der Autor erklärt die Grundlagen der digitalen Barrierefreiheit und beleuchtet die Herausforderungen, denen Menschen mit unterschiedlichen Fähigkeiten beim Zugang zu digitalen Medien begegnen. Das Buch vermittelt praxisnahe Ansätze zur Gestaltung barrierefreier Websites, Apps und Dokumente. Anhand von anschaulichen Beispielen wird aufgezeigt, wie Barrieren identifiziert und beseitigt werden können, ohne dass technisches Vorwissen erforderlich ist. Dieses Werk ist ein unverzichtbarer Begleiter für alle, die sich mit dem Thema Barrierefreiheit auseinandersetzen und einen Beitrag zu einer inklusiveren digitalen Welt leisten möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tripold:Die digitale Barrierefreiheit (, Fachbücher von Freddy TripoldDas Fachbuch 'Tripold: Die digitale Barrierefreiheit' bietet einen praxisorientierten Leitfaden zur Umsetzung digitaler Barrierefreiheit. Es erläutert in verständlicher Sprache, wie digitale Inhalte so gestaltet werden können, dass sie für Menschen mit unterschiedlichen Fähigkeiten zugänglich sind. Der Leitfaden behandelt die zentralen Anforderungen und Gestaltungsregeln, die im Rahmen des European Accessibility Act festgelegt wurden, und zeigt anhand zahlreicher Beispiele, wie Barrieren in digitalen Medien identifiziert und abgebaut werden können. Leser erhalten praxisnahe Anleitungen, um die Barrierefreiheit von Websites, mobilen Apps, Online-Shops und digitalen Dokumenten zu überprüfen und zu optimieren. Das Buch richtet sich an Fachleute und Interessierte, die ohne tiefgehende technische Vorkenntnisse erste Schritte in der Umsetzung barrierefreier digitaler Inhalte gehen möchten. Es kombiniert theoretische Grundlagen mit praktischen Tipps und ist damit ein verlässlicher Begleiter auf dem Weg zu einer inklusiven digitalen Welt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
MIT - Mensch Inklusion Teilhabe - Heilerziehungspflege - Ausgabe 2024 - Zu allen Bänden, SchulbücherDas Schulbuch "Mit - Mensch Inklusion Teilhabe - Heilerziehungspflege - Ausgabe 2024" bietet eine umfassende und fundierte Grundlage für die Ausbildung im Bereich der Heilerziehungspflege. Mit insgesamt 888 Seiten ist es ein wertvolles Nachschlagewerk, das sowohl theoretische als auch praktische Aspekte der Inklusion und Teilhabe behandelt. Die Inhalte sind in deutscher Sprache verfasst und richten sich an Studierende sowie Fachkräfte, die sich mit den Herausforderungen und Chancen der Inklusion auseinandersetzen möchten. Das Buch ist in einem gebundenen Einband erhältlich und umfasst die ersten beiden Bände der Reihe, die zusammen mit digitalen Materialien angeboten werden. Diese Kombination ermöglicht eine flexible und moderne Herangehensweise an das Lernen und Lehren. Die erste Auflage des Werkes erscheint im April 2025 und ist Teil einer Reihe, die sich mit aktuellen Themen der Heilerziehungspflege beschäftigt. Die klare Struktur und die fundierte Aufbereitung der Inhalte machen es zu einem unverzichtbaren Begleiter für alle, die in diesem wichtigen Bereich tätig sind.96,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Empowerment - Wegweiser für Inklusion und Teilhabe behinderter Menschen, Fachbücher von Georg TheunissenEmpowerment repräsentiert die Stimme der Betroffenen und betrachtet Menschen mit Behinderungen als Expert*innen in eigener Sache. Das Konzept gilt somit als Wegweiser zeitgemässer Behindertenarbeit. Ohne Empowerment sind Leitprinzipien wie Inklusion und Teilhabe behinderter Menschen am gesellschaftlichen Leben blosse Schlagwörter. Das Buch versteht sich als eine Einführung in die Theorie und Praxis des Empowerment-Konzepts unter besonderer Berücksichtigung von Menschen mit Lernschwierigkeiten und komplexen Beeinträchtigungen. Fokussiert werden Bereiche der Heilpädagogik und Sozialarbeit, Schulpädagogik und Erwachsenenbildung.35,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inklusion und Teilhabe von Menschen mit Behinderungen, Schulbücher von Frank Francesco Birk, Sandra MirbekDas Handbuch "Inklusion und Teilhabe von Menschen mit Behinderungen" bietet eine fundierte Auseinandersetzung mit der Thematik der Inklusion in der Sozialen Arbeit. Es richtet sich an Studierende, Lehrende und Praktiker und vermittelt umfassende Kenntnisse über relevante Theorien, Konzepte und Methoden. Die Autoren, Sandra Mirbek und Frank Francesco Birk, beleuchten die praktische Umsetzung in verschiedenen Arbeitsfeldern und integrieren innovative Ansätze wie inklusive Nachhaltigkeit, inklusive Didaktik, Community Music und inklusiven Kinderschutz. Dieses Werk ist ein wertvolles Nachschlagewerk für alle, die sich mit der Förderung der Teilhabe von Menschen mit Behinderungen beschäftigen und deren Integration in die Gesellschaft unterstützen möchten.78,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gleichberechtigung als Verfassungsauftrag, FachbücherWie seine Westentasche kennt Heinz Engels die Stadt Düsseldorf und ihre Sehenswürdigkeiten, weiss über ihre Geschichte oder seltsame Begebenheiten zu erzählen. In diesem Band führt er mit kurzweiligen historischen Verzählchen durch die einzelnen Stadtteile.51,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Tripold:Die digitale Barrierefreiheit, Fachbücher von Freddy TripoldDas Fachbuch "Die digitale Barrierefreiheit" von Freddy Tripold bietet einen umfassenden Leitfaden zur Umsetzung der digitalen Barrierefreiheit im Einklang mit dem European Accessibility Act. Es richtet sich an alle, die ein Interesse daran haben, digitale Inhalte für alle Menschen zugänglich zu machen, unabhängig von deren Fähigkeiten. Der Autor erklärt die Grundlagen der digitalen Barrierefreiheit und beleuchtet die Herausforderungen, denen Menschen mit unterschiedlichen Fähigkeiten beim Zugang zu digitalen Medien begegnen. Das Buch vermittelt praxisnahe Ansätze zur Gestaltung barrierefreier Websites, Apps und Dokumente. Anhand von anschaulichen Beispielen wird aufgezeigt, wie Barrieren identifiziert und beseitigt werden können, ohne dass technisches Vorwissen erforderlich ist. Dieses Werk ist ein unverzichtbarer Begleiter für alle, die sich mit dem Thema Barrierefreiheit auseinandersetzen und einen Beitrag zu einer inklusiveren digitalen Welt leisten möchten.29,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tripold:Die digitale Barrierefreiheit (, Fachbücher von Freddy TripoldDas Fachbuch 'Tripold: Die digitale Barrierefreiheit' bietet einen praxisorientierten Leitfaden zur Umsetzung digitaler Barrierefreiheit. Es erläutert in verständlicher Sprache, wie digitale Inhalte so gestaltet werden können, dass sie für Menschen mit unterschiedlichen Fähigkeiten zugänglich sind. Der Leitfaden behandelt die zentralen Anforderungen und Gestaltungsregeln, die im Rahmen des European Accessibility Act festgelegt wurden, und zeigt anhand zahlreicher Beispiele, wie Barrieren in digitalen Medien identifiziert und abgebaut werden können. Leser erhalten praxisnahe Anleitungen, um die Barrierefreiheit von Websites, mobilen Apps, Online-Shops und digitalen Dokumenten zu überprüfen und zu optimieren. Das Buch richtet sich an Fachleute und Interessierte, die ohne tiefgehende technische Vorkenntnisse erste Schritte in der Umsetzung barrierefreier digitaler Inhalte gehen möchten. Es kombiniert theoretische Grundlagen mit praktischen Tipps und ist damit ein verlässlicher Begleiter auf dem Weg zu einer inklusiven digitalen Welt.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
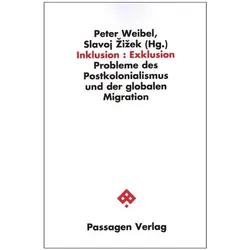
Inklusion : Exklusion, FachbücherEs gibt keine einfache Lösung, um dieser Exklusionstendenz entgegenzuwirken: Alle liberal-demokratischen Projekte, die den Raum sozialer Inklusion offen zu halten behaupten, betätigen früher oder später den Exklusionsmechanismus. Der Multikulturalismus verkehrt sich zur Verfechtung in sich geschlossener ethnischer Identitäten. Die Verdammung des "fundamentalistischen" Anderen als intolerant schliesst diesen gerade im Namen der Inklusionslogik aus. Die in diesem neu aufgelegten Band versammelten Essays suchen neue Antworten auf dieses Dilemma, dessen Brisanz ungebrochen ist.25,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
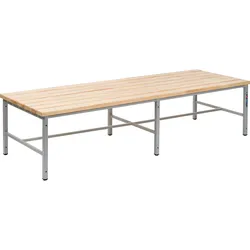
Sport-Thieme, Sitzbank, Umkleidebank Rollstuhlgerecht (200 cm)Die Sport-Thieme Umkleidebank Rollstuhlgerecht bietet handicapgerechten Sitz- und Liegekomfort. Die korrosionsbeständige Umkleidebank ist geeignet für Vereine und Schulen, die auf die Bedürfnisse von Menschen mit eingeschränkter Mobilität eingehen. Dank der sehr grossen Sitztiefe fällt es Menschen, die auf den Rollstuhl angewiesen sind, leichter, sich auf die Bank zu setzen oder zu legen, um sich an- sowie auszukleiden. Darüber hinaus erleichtert die 2 cm höhere Sitzfläche den Transfer von Rollstuhl zur Bank und zurück. Für eine mögliche Begleitperson erleichtert die höhere Bank zudem die Unterstützung beim Umziehen. Die Umkleidebank entspricht den Normen DIN 913 und DIN 7917. Produktdetails: - Masse (LxBxH): 200x70x47 cm - Untergestell: - Material: Stabile Konstruktion aus pulverbeschichtetem Vierkantstahlrohr - Füsse mit höhenverstellbaren Gleitern zum Ausgleich von Bodenunebenheiten - Farbe: RAL 9006 Weissaluminium (Mehrpreis für Sonderfarben: 10 %) - Sitzleisten: - Material: Verleimtes Holz - Masse (BxH): 90x28 mm - Mit abgerundeten Kanten - Farbe: Farblos lackiert, mit naturgegebener Holzmaserung Gestaltungshilfe: Wenn Sie die Einrichtung eines Umkleideraumes planen und noch nicht genau wissen, wie Sie ihn gestalten wollen, senden Sie uns bitte den vermassten Grundriss Ihres Umkleideraumes nebst Angaben zu Türen, Fenstern und Heizkörpern zu. Wir unterstützen Sie bei der Ausarbeitung des Stellplans für die Umkleidebänke und erstellen Ihnen gerne ein persönliches Angebot. Einsatzbereich: Trockenraum Länge: 2,00 Meter Form: Form A Schuhrost: Nein Hakenleiste: Nein Material Untergestell: Stahl Material Sitzfläche: Aluminium Max. Belastbarkeit: 120 kg Gewicht: 36 kg Sitzhöhe: 47 cm Sitztiefe: 70 cm.519,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.